Assurance copropriété 2 lots : pourquoi une protection commune est indispensable
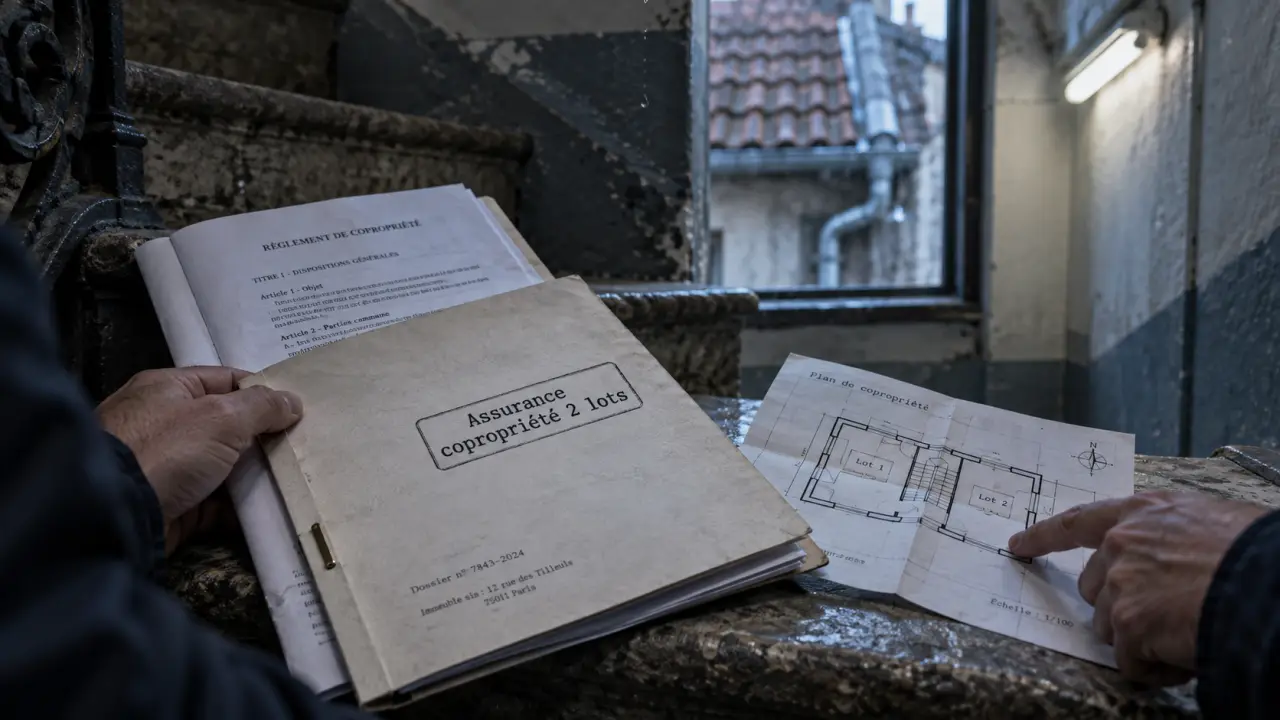
À deux copropriétaires, il est tentant de penser que les assurances habitation individuelles suffisent. Pourtant, une toiture, une canalisation encastrée, un mur porteur ou un escalier commun ne relèvent pas d’un seul logement. Une assurance copropriété 2 lots protège le syndicat des copropriétaires et évite qu’un sinistre sur les parties communes ne devienne un désaccord financier entre voisins.
Deux lots, une copropriété à assurer
Une copropriété de deux lots existe dès lors qu’un immeuble est divisé entre deux propriétaires et comprend des parties privatives ainsi que des parties communes. Il peut s’agir d’une maison séparée en deux appartements, d’un petit immeuble avec une entrée partagée ou de deux logements utilisant la même toiture.
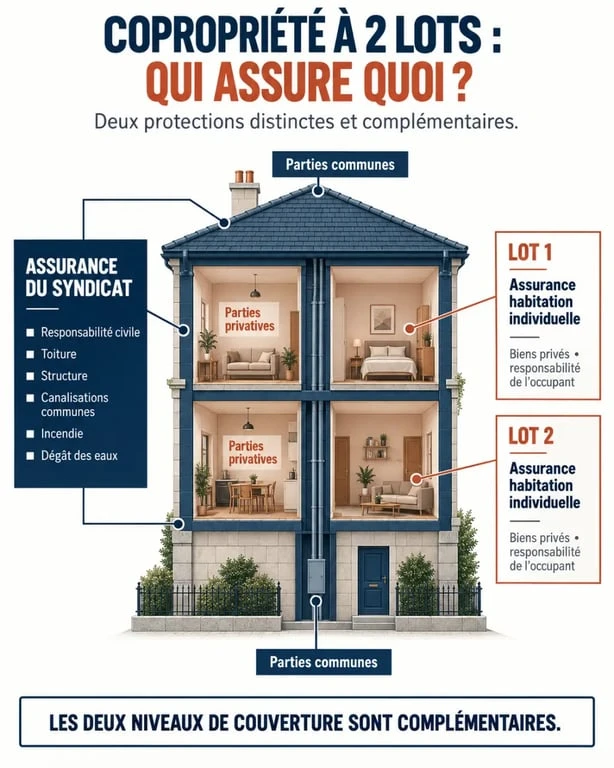
Le nombre réduit de copropriétaires ne supprime ni le syndicat des copropriétaires, ni la nécessité d’un syndic. Celui-ci est souvent bénévole et exercé par l’un des deux copropriétaires. Il a pour mission de souscrire et de gérer l’assurance de l’immeuble, de conserver les contrats et de déclarer les sinistres qui touchent les parties communes.
La délimitation des parties communes
Le règlement de copropriété est le document de référence : il précise la répartition entre parties privatives et communes. Sans lecture attentive, les deux propriétaires ont parfois une vision opposée d’un même élément. Sont fréquemment communs la structure du bâtiment, les fondations, les murs extérieurs, la toiture, les gouttières, les gaines techniques, les canalisations collectives, le hall, l’escalier ou une cour partagée.
Dans une petite copropriété, la limite entre les espaces semble évidente au quotidien, mais elle l’est moins après un dégât des eaux. Une fuite visible dans un appartement provient souvent d’une colonne commune ; une infiltration au plafond trouve son origine dans la couverture. L’assurance de copropriété intervient précisément sur cette zone de responsabilité collective.
La responsabilité civile du syndicat est obligatoire
Le syndicat des copropriétaires doit être assuré au moins au titre de sa responsabilité civile. Cette garantie indemnise les dommages causés à des tiers lorsque les parties communes ou leur défaut d’entretien sont en cause. Si une tuile se détache et blesse un passant, si un mur extérieur s’effondre chez le voisin ou si une fuite commune endommage un logement, la responsabilité du syndicat est engagée.
Assurance en copropriété : parties communes et privatives — Découvrez quelles assurances couvrent les parties communes et privatives, et les responsabilités du syndicat des copropriétaires.
La responsabilité civile seule ne rembourse pas les dommages matériels subis par l’immeuble. Une assurance multirisque immeuble, ou assurance copropriété, est la solution la plus cohérente. Elle associe la responsabilité civile à des garanties portant sur le bâtiment et les équipements communs.
Pourquoi les assurances habitation individuelles ne suffisent pas
Chaque copropriétaire doit protéger son propre logement selon sa situation : occupant, bailleur ou propriétaire non occupant. Son contrat couvre principalement ses biens, sa responsabilité privée et les dommages concernant sa partie privative. Il ne remplace pas l’assurance souscrite au nom du syndicat pour les éléments communs.
Confondre les deux niveaux de protection est une erreur fréquente. En cas d’incendie touchant la charpente ou de rupture d’une canalisation commune, deux assureurs habitation interviennent pour les conséquences dans les logements, sans pour autant garantir la remise en état de l’élément collectif à l’origine du sinistre.
Les garanties à vérifier avant de souscrire
Le contrat doit correspondre à la configuration réelle de l’immeuble. Une copropriété sans ascenseur ni équipement collectif n’a pas les mêmes besoins qu’un bâtiment doté d’une chaudière commune, d’un portail motorisé ou d’une antenne partagée.
| Garantie | Utilité dans une copropriété de 2 lots |
|---|---|
| Responsabilité civile du syndicat | Protège contre les dommages causés aux tiers par les parties communes. |
| Incendie et explosion | Participe à la réparation de la structure, de la toiture et des communs atteints. |
| Dégât des eaux | Couvre les conséquences d’une fuite ou d’une infiltration. |
| Événements climatiques | Utile pour les dommages liés à une tempête ou un événement reconnu. |
| Protection juridique | Aide à traiter un litige avec un voisin, une entreprise ou un assureur. |
| Équipements collectifs | À prévoir si l’immeuble possède chauffage, antenne, portail ou autre installation. |
Un point mérite une vérification concrète : la jonction entre le privatif et le collectif. Pensez aux jonctions de toiture, aux solins, aux raccords de descente d’eau, aux traversées de mur et aux gaines qui passent d’un logement à l’autre. Ces zones de raccordement, discrètes mais exposées, sont souvent le point de passage des infiltrations. Les identifier avec des photos et les signaler lors de la souscription permet de décrire plus justement le risque et de limiter les discussions sur l’origine du dommage.
Comparer les contrats au-delà de la cotisation
Le coût d’une assurance copropriété 2 lots varie selon la surface, l’ancienneté du bâtiment, sa localisation, les sinistres passés, les dépendances, les équipements communs et le niveau de franchise choisi. Une cotisation basse dissimule parfois une franchise élevée ou des plafonds insuffisants pour la reconstruction.
Les informations à transmettre à l’assureur
Pour obtenir un devis précis, préparez les éléments suivants : le règlement de copropriété avec la désignation des parties communes, la surface, l’usage et l’année de construction de l’immeuble, les travaux récents ou les désordres connus sur la toiture et les canalisations, les équipements collectifs, le montant des franchises et des plafonds d’indemnisation, ainsi que les coordonnées du syndic bénévole.
Comparer plusieurs devis est utile à condition d’aligner les garanties. Vérifiez que le bâtiment est assuré à une valeur adaptée, que les frais annexes après sinistre sont prévus et que la protection juridique correspond aux litiges potentiels. Un courtier habitué aux petits immeubles peut aider à relire les exclusions, mais la décision repose sur le contrat et les besoins réels de la copropriété.
Agir en cas de sinistre : la procédure à suivre
Lorsqu’un sinistre concerne les communs, le syndic doit déclarer le dommage à l’assureur de la copropriété. Prenez les mesures d’urgence : coupez l’eau si nécessaire, sécurisez les lieux, conservez les éléments endommagés et évitez toute réparation définitive avant les constatations. Des photos datées, les factures et les échanges avec les entreprises facilitent le dossier.
Pour les dégâts des eaux et incendies, la convention IRSI organise la gestion des sinistres jusqu’à 5 000 € HT. Elle distingue les dommages inférieurs ou égaux à 1 600 € et ceux compris entre 1 600 € et 5 000 € HT. Son objectif est de désigner l’assureur qui gère les recherches, l’expertise ou l’indemnisation, selon la situation.
Dans une copropriété à deux lots, la rapidité de l’information compte autant que le contrat. Prévenez immédiatement l’autre copropriétaire, transmettez une déclaration cohérente et ne cherchez pas à décider seul de l’origine du sinistre. Une gestion transparente protège les relations de voisinage et les intérêts du syndicat.

- Assurance copropriété 2 lots : pourquoi une protection commune est indispensable - 18 septembre 2026
- Expert en bâtiment indépendant : un avis neutre pour agir avant le litige - 17 septembre 2026
- Aménager un atelier de bricolage fonctionnel, un plan pensé pour éviter les allers-retours - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Tableau de régularisation des charges locatives gratuit : modèle et mode d’emploi
 Toiture Éverite : risques sanitaires, diagnostic obligatoire et solutions de remplacement
 Avis Uretek : 4 raisons de choisir l’injection de résine pour vos fissures
 Expert immobilier à Lyon : estimation gratuite, valeur vénale et rapport d’expertise