Devenir rentier en immobilier demande du temps, du capital et une marge de sécurité
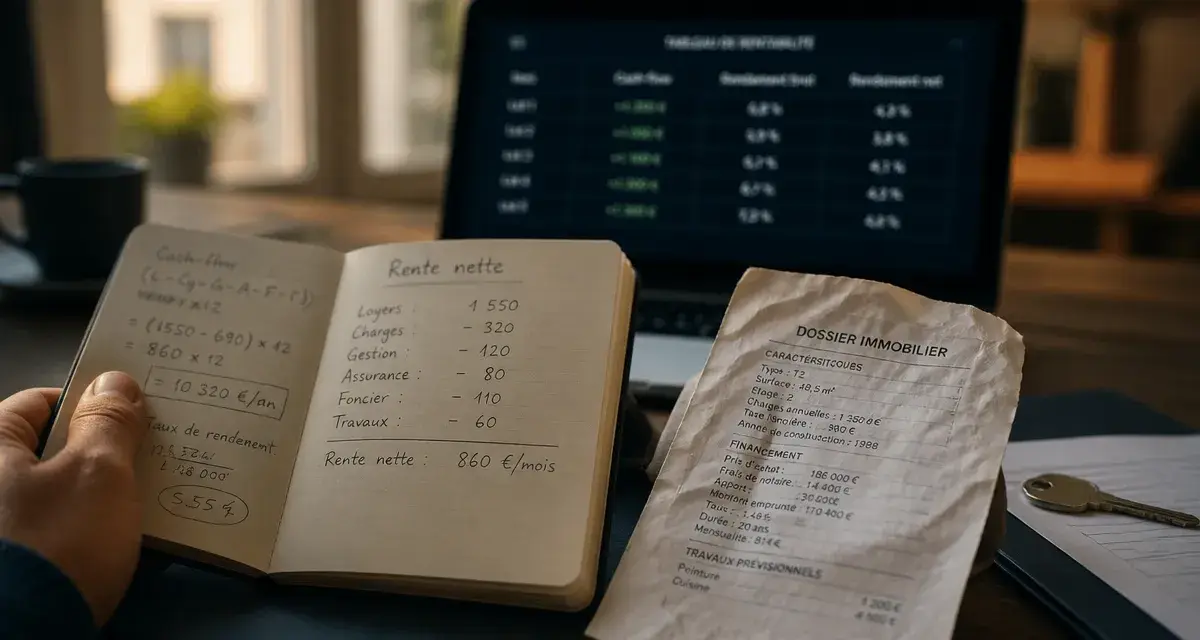
Devenir rentier en immobilier consiste à bâtir un patrimoine dont les revenus nets couvrent tout ou partie de son train de vie. Le projet est possible, mais il ne repose ni sur un rendement affiché en vitrine ni sur un achat réalisé dans l’urgence. Il demande du temps, une capacité d’emprunt, une sélection rigoureuse des biens et une gestion attentive des risques. L’objectif réaliste consiste à transformer progressivement des loyers en revenu durable, plutôt qu’à cesser immédiatement toute activité.
Un rentier immobilier perçoit une rente, pas seulement des loyers
Un rentier en immobilier est un investisseur dont les revenus tirés de ses actifs immobiliers procurent une autonomie financière partielle ou totale. Cette rente peut provenir de logements loués, d’un immeuble de rapport ou de parts de SCPI. Dans tous les cas, le montant réellement utile est celui qui reste disponible après les dépenses, les impôts et les éventuels imprévus.
Rendement locatif, cash-flow et rente : trois notions à séparer
Le rendement brut rapporte les loyers annuels au prix d’acquisition du bien. C’est un premier indicateur, mais il ne finance pas directement votre quotidien. Le cash-flow mesure ce qui reste chaque mois après les échéances de crédit, les charges, les impôts, l’assurance, les travaux et les périodes sans locataire. La rente locative correspond à la part de ces revenus nets que vous pouvez consacrer durablement à vos dépenses personnelles.
Un logement au rendement brut élevé peut donc produire un cash-flow faible, voire négatif, s’il exige beaucoup de travaux, connaît une vacance locative ou supporte un financement lourd. À l’inverse, un bien moins spectaculaire sur le papier peut former une meilleure base patrimoniale grâce à une demande locative stable et à des charges maîtrisées. Le rendement seul ne permet pas de juger la qualité d’un projet.
Des revenus moins passifs qu’on l’imagine
Un patrimoine locatif implique de choisir les locataires, de suivre les réparations, de déclarer les revenus, de renégocier les assurances, de contrôler les comptes de copropriété ou de piloter un mandat de gestion. Déléguer réduit la charge quotidienne, mais les frais de gestion locative représentent couramment 6 à 10 % des loyers. La liberté recherchée se construit donc avec des processus fiables, une réserve de trésorerie et des biens simples à exploiter.
Le vrai calcul : partir de votre besoin mensuel net
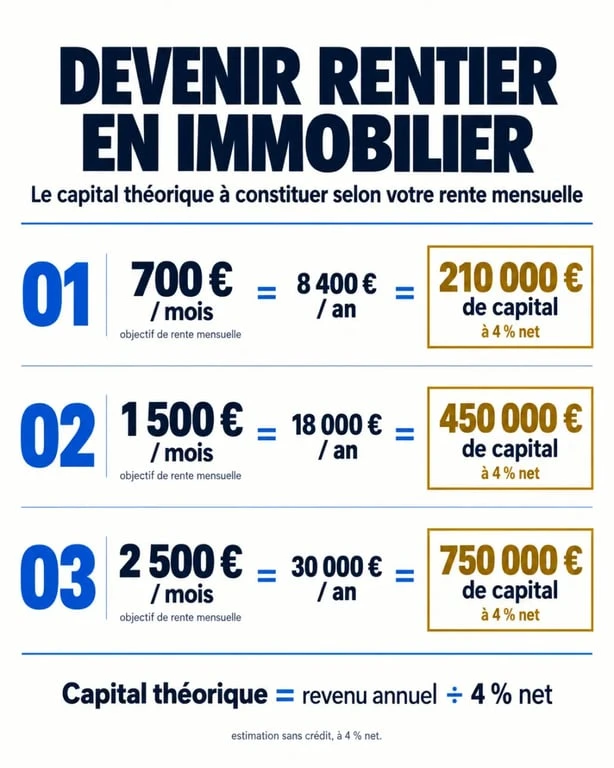
La bonne question n’est pas « combien de biens faut-il acheter ? », mais « quel revenu net faut-il générer, avec quelle marge de sécurité ? ». Commencez par définir un objectif de rente mensuelle : complément de 700 €, remplacement d’un salaire de 1 500 € ou niveau de vie de 2 500 € par mois. Ajoutez ensuite une marge pour les aléas et l’évolution de vos dépenses.
Estimer le capital à partir d’un revenu annuel
Sans crédit, un repère simple consiste à diviser la rente annuelle visée par le rendement net réellement attendu. Par exemple, 1 500 € mensuels représentent 18 000 € par an. Avec un rendement net de 4 %, il faudrait théoriquement 450 000 € de capital productif. Cette estimation ne remplace pas une étude de projet. Elle montre surtout pourquoi le rendement, la fiscalité et le financement modifient fortement la trajectoire.
| Rente mensuelle visée | Revenu annuel à produire | Capital théorique à 4 % net |
|---|---|---|
| 700 € | 8 400 € | 210 000 € |
| 1 500 € | 18 000 € | 450 000 € |
| 2 500 € | 30 000 € | 750 000 € |
Le crédit immobilier modifie l’équation grâce à l’effet de levier : la banque permet d’acquérir un actif plus important que l’épargne disponible. Il ne crée toutefois pas de rentabilité par magie. La capacité d’emprunt, souvent appréciée au regard d’un taux d’endettement de 35 %, l’apport personnel, la stabilité des revenus et la qualité du dossier restent déterminants.
Chaque investissement doit aussi laisser assez de marge pour financer le suivant. Après l’achat viennent la mise en location, la stabilisation des comptes et la constitution d’une trésorerie. Une franchise de crédit, des travaux imprévus, une rotation des locataires ou des justificatifs bancaires insuffisants peuvent ralentir la progression. Le nombre de lots ne suffit donc pas à mesurer la solidité d’un patrimoine.
Choisir une stratégie adaptée à votre temps et à votre profil
Il n’existe pas un placement unique pour devenir rentier. Le choix dépend de votre apport, de votre disponibilité, de votre tolérance au risque et de votre objectif : générer un revenu rapidement, valoriser un patrimoine ou combiner les deux.
Location nue ou meublée : arbitrer gestion et fiscalité
La location nue vise souvent une exploitation plus sobre et des locataires plus stables. La location meublée peut proposer des loyers plus élevés, avec davantage de rotation, d’équipement et de suivi. Le statut de loueur en meublé non professionnel (LMNP) relève des bénéfices industriels et commerciaux (BIC). Selon la situation, le micro-BIC applique un abattement de 50 %, tandis que le régime réel permet notamment de prendre en compte les charges et les amortissements. Le choix fiscal doit être vérifié selon vos revenus, vos dépenses et votre projet de revente.
Immeuble, colocation, courte durée : davantage de rendement, davantage d’exploitation
Un immeuble de rapport peut mutualiser certains coûts et donner davantage de contrôle sur l’ensemble. La colocation et la location courte durée peuvent augmenter les recettes, mais elles demandent une organisation plus soutenue et restent sensibles à la réglementation locale comme à la demande. Un rendement de 9 à 11 % brut ne suffit jamais à conclure : il faut intégrer le mobilier, le turnover, la conciergerie, la consommation énergétique, l’entretien et les périodes de carence locative.
SCPI : déléguer l’immobilier, accepter moins de maîtrise
Les SCPI permettent d’investir dans l’immobilier via des parts, sans gérer directement un logement ni un locataire. Elles peuvent convenir à un investisseur qui privilégie la délégation ou la diversification. En contrepartie, les frais, la liquidité et le niveau de distribution doivent être étudiés. Les revenus ne sont pas garantis et la valeur des parts peut évoluer. Elles peuvent compléter une stratégie, mais ne dispensent pas de définir un objectif de rente net après fiscalité.
Construire la rente par paliers plutôt que viser un remplacement immédiat
La progression la plus soutenable consiste à sécuriser un premier projet, puis à répéter ce qui fonctionne. Viser une rente totale dès le départ pousse parfois à surpayer le rendement ou à accepter une dette difficile à supporter. Une trajectoire de 15 à 20 ans est souvent plus cohérente avec le temps nécessaire pour rembourser, réinvestir et consolider les actifs.
Comprendre et déclarer les revenus d’une location meublée — Cette fiche officielle explique le régime fiscal, les règles d’imposition et les démarches déclaratives applicables aux revenus de location meublée.
- Fixez un objectif chiffré : rente mensuelle nette, horizon, disponibilité pour gérer et budget d’apport.
- Constituez une réserve : prévoyez 3 à 6 mois de dépenses personnelles, sans confondre cette épargne avec le budget travaux.
- Analysez le premier bien au net : loyers prudents, mensualité, taxe foncière, charges, assurance, entretien, gestion et fiscalité.
- Stabilisez l’exploitation : documentez les résultats réels sur plusieurs mois avant d’envisager un nouvel emprunt.
- Réinvestissez avec discernement : utilisez l’épargne et les excédents pour renforcer la trésorerie, réduire le risque ou financer l’opération suivante.
Un accompagnement par un expert-comptable, un courtier ou un gestionnaire de patrimoine peut être utile lorsque la fiscalité, le financement ou la structure de détention deviennent complexes. L’essentiel est de conserver la maîtrise des hypothèses. Aucun professionnel ne peut remplacer votre compréhension du risque et de vos engagements.
Les erreurs qui fragilisent un projet de rente locative
La première erreur consiste à acheter sur la seule promesse d’un cash-flow positif. Un calcul fiable doit supporter des hypothèses moins favorables : loyer légèrement inférieur, mois sans location, réparation urgente ou hausse de charges. La deuxième consiste à mobiliser tout son apport dans l’acquisition, sans conserver de trésorerie pour les imprévus.
- Négliger l’emplacement : une forte rentabilité théorique ne compense pas une demande locative fragile.
- Oublier les travaux futurs : toiture, chauffage, parties communes et performance énergétique peuvent peser lourdement sur le revenu net.
- Confondre fiscalité et stratégie : un régime avantageux ne transforme pas un mauvais achat en bon investissement.
- Empiler les crédits trop vite : la dette doit rester compatible avec vos revenus et votre capacité à absorber un incident.
- Tout concentrer sur un seul secteur : diversifier progressivement les types de biens ou les supports limite la dépendance à un marché local.
Vivre de l’immobilier devient crédible lorsque la rente repose sur des revenus prudents, des charges anticipées et un patrimoine résilient. Le premier objectif peut être modeste : couvrir une mensualité, financer une partie des dépenses, puis franchir des paliers. Cette approche patiente protège mieux votre patrimoine qu’une recherche de revenus passifs immédiats.

- Devenir rentier en immobilier demande du temps, du capital et une marge de sécurité - 16 septembre 2026
- Fabriquer des objets en bois : 15 idées rentables, outils et techniques de finition - 15 septembre 2026
- Brique de sol en terre cuite : guide de choix, calcul et pose pour un rendu authentique - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Maison mitoyenne invendable : solutions concrètes pour enfin vendre
 Surélévation de maison : 3 règles d’or pour gagner des mètres carrés sans conflit de voisinage
 Abonnement télésurveillance : 30 secondes pour lever le doute et protéger vos proches
 IRA, durée ou mensualité : que comparer avant un remboursement anticipé de crédit immobilier ?